Portugal não tem um problema misterioso de empresas que fecham. Tem um problema de desenho do sistema.
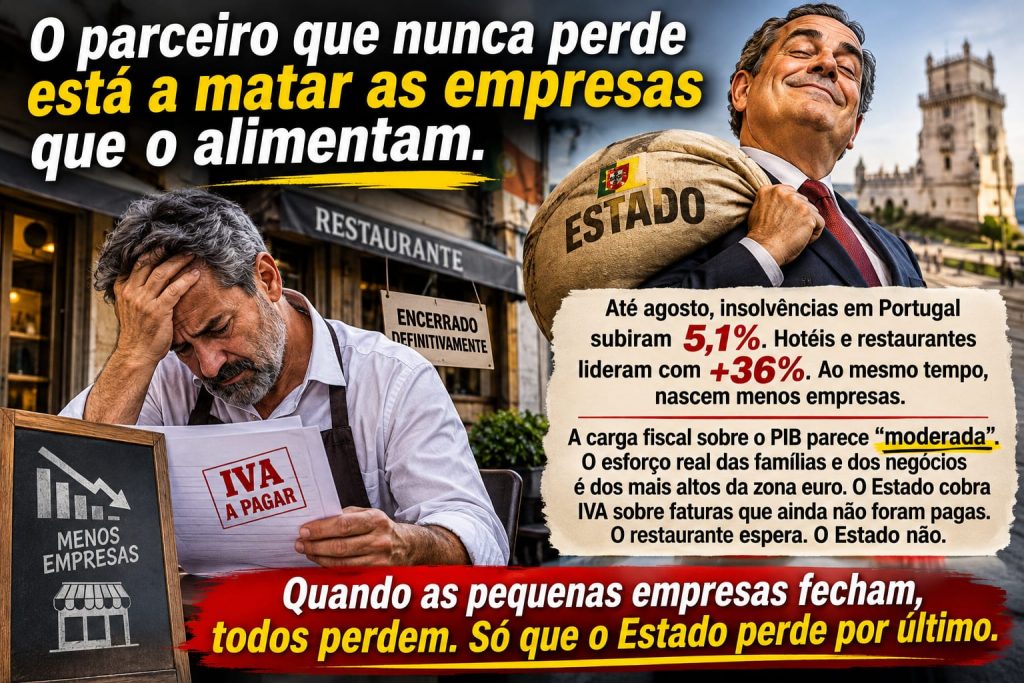
Até ao final de agosto, os processos de insolvência tinham aumentado 5,1% face ao mesmo período de 2025, mais 55 empresas a desaparecer, segundo a Iberinform.
Os pedidos de insolvência apresentados por terceiros cresceram ainda mais rapidamente do que aqueles apresentados pelas próprias empresas. Lisboa, Porto e Braga continuam a concentrar grande parte dos estragos.
O setor que liderou esta deterioração não foi nenhum recanto especulativo ou particularmente exótico da economia. Foram os hotéis e restaurantes, com um aumento de 36,2%.
Os restantes serviços subiram 15%. A construção, 13%.
Ao mesmo tempo, há cada vez menos gente a tentar criar uma empresa.
Entre janeiro e agosto foram constituídas 36.047 empresas, menos 1,7% do que no mesmo período do ano anterior. Só em agosto, os novos registos caíram 8,8%.
A Informa D&B, utilizando uma metodologia de contagem ligeiramente diferente, chega à mesma conclusão: mais insolvências, menos criação de empresas e o alojamento e a restauração entre os setores mais atingidos.
Isto não é uma economia que tenha crescido demasiado depressa e depois sobreaquecido. É uma base económica que está, silenciosamente, a encolher.
A estatística que nos tranquiliza, e a que não nos deixa dormir
Os responsáveis políticos podem continuar a afirmar, com alguma tranquilidade, que a carga fiscal portuguesa é “moderada”.
Enquanto percentagem do PIB, é verdade.
Os impostos e as contribuições sociais representam cerca de 35% da produção económica, abaixo da média da União Europeia e próxima da média da OCDE.
Se olharmos apenas para a relação entre impostos e PIB, Portugal não parece propriamente um país nórdico. No contexto da zona euro, parece até razoavelmente competitivo.
Mas há uma estatística que conta uma história diferente: o esforço fiscal.
E esforço fiscal não é a mesma coisa que carga fiscal.
Não mede simplesmente o tamanho do Estado em relação à economia. Mede o esforço que uma família ou uma empresa tem de fazer para cumprir as suas obrigações, tendo em conta aquilo que essa economia efetivamente produz por pessoa.
E aí, Portugal aparece entre os países mais pressionados da zona euro: sexto na moeda única e nono na União Europeia.
As famílias portuguesas fazem um esforço fiscal cerca de 13% superior à média europeia e aproximadamente um terço superior ao das famílias alemãs para suportar obrigações semelhantes.
O Luxemburgo pode ter uma carga fiscal sobre o PIB superior à portuguesa e, ainda assim, ser sentido pelos seus cidadãos como um sistema mais leve.
Porquê? Porque o rendimento é diferente. A produtividade é diferente.
Uma carga fiscal elevada aplicada a uma economia de rendimento médio não é uma carga moderada. É uma carga pesada vestida de moderada.
Esta é a armadilha de comparar rácios em vez de vidas.
Um país que tributa como um primo rico, mas produz como um primo mais pobre, pode parecer “competitivo” numa apresentação em Bruxelas e, ao mesmo tempo, ser esmagador para o proprietário de um restaurante quando chega o fim do mês e há salários, IVA, Segurança Social, rendas e fornecedores para pagar.
O Estado cobra sobre uma promessa
A perceção que muitos empresários têm relativamente ao IVA não é folclore. É uma consequência do próprio sistema.
Pela regra geral, o IVA torna-se devido quando a fatura é emitida e não quando o cliente efetivamente paga.
Existe um regime de IVA de caixa, mas é opcional, envolve burocracia, está sujeito a limites e, mesmo nesse regime, o imposto acaba por ser devido ao fim de doze meses, tenha o dinheiro entrado ou não.
Ou seja: o Estado é pago sobre um crédito a receber. A empresa é paga, se tiver sorte, através de uma transferência bancária que pode nunca chegar.
Na restauração e na hotelaria, esta lógica torna-se particularmente brutal.
Com refeições sujeitas a 13% de IVA e bebidas não alcoólicas e alcoólicas a 23%, juntam-se licenças, regras laborais, obrigações administrativas e uma atividade marcada por enormes oscilações sazonais de tesouraria.
A caixa pode estar cheia num sábado e praticamente vazia na quarta-feira. O calendário fiscal não quer saber.
Num negócio de margens reduzidas, o primeiro parceiro a receber é aquele que nunca pode declarar insolvência.
Chamemos as coisas pelo nome.
O Estado não é um acionista silencioso. É um credor privilegiado com uma opção sobre o fluxo de caixa da empresa.
Se a empresa tiver lucro, o Estado recebe a sua parte. Se a empresa não tiver lucro, muitas vezes recebe na mesma e, em determinados casos, sobre um valor que existe contabilisticamente, mas ainda não existe no banco.
Para o Estado, a responsabilidade limitada parece funcionar numa única direção. A empresa assume o risco. O Estado cobra.
Não é preciso uma conspiração
Nada disto exige uma conspiração.
Exige apenas um sistema jurídico e fiscal em que os créditos do Estado são líquidos e previsíveis, enquanto a recuperação de créditos privados é frequentemente lenta e incerta.
Um fornecedor que não recebe espera. Uma empresa que pagou impostos a mais ou tem direito a um reembolso espera. Um contrato que a própria Administração Pública demora a executar espera.
E o sistema judicial que deveria equilibrar estas posições é, por experiência comum e documentada, tudo menos rápido.
Quando a lei é célere para o Estado e lenta para o contribuinte, não estamos perante uma verdadeira neutralidade. Estamos perante uma transferência de risco.
Do balanço privado para o balanço público.
Correlação não é causalidade. Mas a direção da viagem importa.
Seria intelectualmente preguiçoso afirmar que cada nova obrigação administrativa provoca uma falência ou que o aumento de 5,1% representa, por si só, um colapso histórico.
A própria Iberinform salienta que a evolução acumulada do ano continua menos grave do que em determinados períodos anteriores.
O turismo enfrenta problemas que não têm origem nos impostos: falta de mão de obra, rendas elevadas, custos de energia e uma procura internacional que pode desaparecer perante uma crise, uma guerra ou uma simples manchete negativa.
A construção tem os seus próprios ciclos. Nem todos os restaurantes que fecham são uma parábola sobre o Estado.
Mas há uma matemática que não pode ser ignorada: a matemática da base tributária.
Um governo pode aumentar taxas, criar novas obrigações declarativas, reforçar inspeções e multiplicar os procedimentos de conformidade. E pode continuar a ver a receita fiscal crescer durante algum tempo.
Porquê? Porque as empresas que permanecem são precisamente aquelas que ainda conseguem sobreviver e cumprir.
Isso não é necessariamente força. É seleção.
As primeiras empresas a desaparecer são muitas vezes as pequenas, intensivas em mão de obra e de propriedade local. Precisamente aquelas que dão vida às nossas ruas.
São elas que fazem de uma rua comercial um lugar, em vez de a transformarem num simples corredor de grandes cadeias, franchisings e negócios que pouco ou nada têm de ligação à comunidade local.
Quando essas empresas desaparecem, duas coisas começam a encolher. Primeiro, eventualmente, a receita fiscal. E imediatamente, algo ainda mais importante: a própria economia que gera essa receita.
Quanto menos rentável se torna o setor privado que sobrevive, mais o Estado tem de depender daqueles que ainda estão de pé.
É assim que uma carga fiscal aparentemente “moderada” se transforma num esforço cada vez mais pesado sem que nenhum ministro tenha sequer de anunciar um aumento de impostos.
As contribuições aumentam com a massa salarial. Os impostos indiretos aumentam com os preços. Os custos administrativos aumentam com a complexidade.
O gráfico da carga fiscal sobre o PIB quase não se mexe. Mas o proprietário da tasca sente tudo.
Sente-o como uma corda que aperta lentamente à volta do pescoço.
Um excedente não significa necessariamente uma economia saudável
As finanças públicas portuguesas produziram, nos últimos anos, excedentes e uma redução do rácio da dívida pública. Isso é uma conquista real.
Mas também é verdade que uma parte significativa dessa melhoria resulta do efeito da inflação, que aumenta receitas nominais e reduz o peso real de determinadas componentes da dívida.
E essa melhoria não foi gratuita.
Foi financiada por uma máquina fiscal particularmente eficiente a tributar o consumo e o trabalho numa economia que não é particularmente eficiente a gerar riqueza através de nenhum dos dois.
O Conselho das Finanças Públicas já alertou para o risco de um crescimento rígido da despesa primária corrente prender o país a este modelo.
A equação é simples: despesa elevada exige receita elevada, ou mais dívida.
A discussão política transforma-se então numa batalha sobre décimas de uma percentagem da chamada “carga fiscal”. Entretanto, o verdadeiro problema permanece.
O esforço necessário para financiar o Estado continua elevado porque a produtividade não cresce ao mesmo ritmo.
Afinal, quem é o cliente?
O contrato social é normalmente contado de cima para baixo. Os cidadãos devem. As empresas devem. O Estado presta serviços.
Mas invertamos a frase. E ela torna-se bastante mais desconfortável.
Os salários da Administração Pública, os hospitais, as escolas, os tribunais que demoram anos, os inspetores que aparecem a horas quando a obrigação é do contribuinte, tudo isso é financiado por pessoas e empresas que, antes de mais, têm de conseguir sobreviver no mercado.
Nesse sentido, a empresa privada não é uma suplicante. É um cliente que não pode mudar de fornecedor.
E quando esse cliente deixa de existir, o Estado também perde.
Não moralmente. Aritmeticamente.
Cada restaurante, hotel ou pequeno negócio que entra em insolvência não representa apenas uma porta fechada.
Representa IVA perdido. Contribuições para a Segurança Social perdidas. IRC que nunca será apurado. E um trabalhador que deixa de ser contribuinte para passar a depender de prestações sociais.
O parceiro que nunca perde pode, no entanto, acabar por empobrecer a sociedade.
Respeito também é uma questão de tesouraria
Neste contexto, respeito não é uma palavra sentimental. É uma palavra de fluxo de caixa.
Respeito seria cobrar o imposto quando o dinheiro é recebido e não quando se espera que venha a ser recebido.
Seria criar regras que um pequeno restaurante consegue cumprir sem precisar de contratar um departamento inteiro de compliance.
Seria ter tribunais capazes de recuperar uma dívida privada num prazo mais próximo daquele em que a Autoridade Tributária consegue recuperar uma dívida pública.
Seria medir o sucesso pelo número de empresas que continuam suficientemente rentáveis para pagar impostos no próximo ano. Não apenas pela elegância do excedente apresentado este ano.
O Estado precisa de empresas saudáveis
Portugal não precisa de se transformar num paraíso fiscal para deixar de tratar o empreendedorismo como uma espécie de variável residual.
Não precisa de abdicar dos impostos. Precisa de perceber a diferença entre tributar uma economia saudável e sobreviver à custa de uma economia cada vez mais frágil.
Precisa de deixar de confundir um rácio intermédio de impostos sobre o PIB com uma carga fiscal leve.
E precisa, sobretudo, de deixar de confundir um Tesouro solvente com um país solvente.
Os hotéis, restaurantes e pequenas empresas que estão a liderar as insolvências deste ano não são uma simples nota de rodapé numa tabela de uma seguradora de crédito. São um sinal de alerta.
Um sinal de que a base sobre a qual o Estado assenta não é um dado adquirido. É uma coisa viva.
E as coisas vivas precisam de espaço para respirar.
Porque, ao contrário do parceiro que nunca perde, as empresas podem fechar.
E quando fecham em número suficiente, no fim, todos perdem.
Tim Vieira | November 2026